


団体保険とは、一般的に企業や団体が契約者となる保険制度を指します。福利厚生制度の一環として導入する企業が多く、従業員にとっては手頃な保険料で加入できるなどのメリットがあります。
本記事では、団体保険の基本的な仕組みからメリット・デメリット、そして社会保険料負担が増える中での賢い活用方法について、分かりやすく紹介します。
なお、ウェルスナビのお客さま限定の団体保険(ウェルス定期保険)については、一部内容が異なります。詳しくはこちらをご覧ください。
この記事でわかること
- 団体保険はスケールメリットによる保険料の安さが魅力で、医師の診査なしで加入しやすいなど、多くの利点がある
- 社会保険料と同様に給与天引き、銀行口座から引き落としなどで手軽に管理できる一方、退職後などの継続性には注意が必要
- 個人保険や資産運用を適切に組み合わせることが、将来を守るために重要
1. 団体保険とは?仕組みと主な種類
団体保険(だんたいほけん)とは、企業や官公庁といった「団体」が契約者となり、その団体に所属する人々を対象とする保険商品です。個人が保険会社と直接契約する一般的な保険とは異なり、多くの人が一括して加入することを前提に設計されています。
最大の特徴は、「スケールメリットを活かした手頃な保険料」です。多くの加入者が集まることで、規模のメリットが働く仕組みです。
団体扱との違い
職場で案内される保険には、名前の似た「団体扱(だんたいあつかい)」もあります。
団体保険
保険の契約者の多くは、勤務先の会社(団体)です。従業員など、より多くの人が加入すると、規模のメリットが働き、その分、安い保険料率が適用されるのが一般的です。
団体扱
保険の契約者は、企業の従業員(個人)です。保障内容などは個人向け保険と同一ですが、保険料の支払いを給与から天引きすることで、通常よりも保険料が安くなる仕組みです。
| 比較 | 団体保険 | 団体扱 |
|---|---|---|
| 契約者 | 勤務先の会社(団体) | 従業員(個人) |
| 保険料の仕組み | 加入者数に応じた保険料設定 | 集団扱による保険料割引 |
| 活用ポイント | 勤務先の企業規模に応じたスケールメリットが効きやすく、一般的に保障内容がシンプル | 個人保険を給与天引きに切り替えられる場合もあり、保障内容が充実しているケースが多い |
団体保険の主な種類
団体保険は、提供している企業などによって保障内容などが異なるものの、大きく分けて下記の種類に大別できます。
・団体定期保険(死亡保障):万が一の際の死亡・所定の高度障害状態に備える、最も一般的なタイプ
・団体医療保険・がん保険:病気やケガによる入院、あるいは、がんと診断された場合の治療費・入院費などをカバー
・就業不能保険:病気などで働けなくなった際の収入減少をサポート
2. 団体保険の4つのメリット
団体保険は、加入する個人にとって以下のようなメリットがあります。
①保険料が手頃
最大のメリットは、やはりコストパフォーマンスです。企業規模や加入人数にもよりますが、加入人数等に応じた保険料率が適用されるため、一般的に所属する企業や団体で加入する人数が多いほど、保険料はお手頃になります。
②加入手続きが簡単で告知も簡易
加入のために医師の診査を必要としない場合が多く、健康状態に関しては簡易的な告知で申し込める商品が一般的です(※1)。
③ライフステージに合わせた柔軟な見直し
1年ごとに更新するタイプが主流のため、結婚、出産、住宅購入などの変化に合わせ、保障額を柔軟に変更しやすい利便性があります(※1)。
④生命保険料控除による税制メリット
2025年度の税制改正により、23歳未満の扶養親族がいる世帯では、所得税の一般生命保険料控除の限度額が4万円から6万円に一時的に引き上げられました。
団体保険の保険料もこの新生命保険料にかかる控除の対象となるため、子育て世帯にとっては生命保険料控除による税制メリットをより享受しやすい環境が整いつつあります(※2、※3、※4)。
- 1 健康状態によっては加入できない場合があります。
- 2 所得控除限度額は、一般生命保険料控除、介護医療保険料控除および個人年金保険料控除を合計した12万円から変更はありません。
- 3 団体保険の保障内容等により、新生命保険料ではなく介護医療保険料の控除の対象となる場合があります。
- 4 税務のお取り扱いについては、令和8年4月時点の法令等にもとづいたものであり、将来的に変更されることもあります。変更された場合には変更後のお取り扱いが適用されますのでご注意ください。詳細については、税理士や所轄の税務署等に確認ください。
- 参考:財務省:令和7年度税制改正の大綱
3. デメリットと注意点
団体保険は「企業や団体が契約者」となる保険商品のため、注意点も存在します。
退職や転職で保障がなくなるリスク
原則としてその企業や団体に所属していることが、保険の加入条件です。退職や転職などで所属を離れると、基本的には団体保険の契約は継続できません。
一部の団体保険では例外として、離職後も個人保険に切り替えて継続できる「ポータビリティ制度」が用意されている場合があります。しかし、離職後は同一の契約形態・保険料で継続することができない点には注意が必要です。
年齢とともに保険料が上昇する
1年更新のタイプが多いため、年齢が上がるにつれて(5歳刻みなど)保険料が段階的に高くなっていくことがあります。
保障内容の自由度が低い
あらかじめ保障内容が決められている形式が多く、特約を付加するなどのカスタマイズは限定的です。
4. 団体保険への加入を考える際の判断ポイント
団体保険をどのようにライフプランに組み込むべきか、判断するためのポイントを紹介します。
公的保障とのバランスを考える
日本には健康保険や遺族年金などの公的保障制度があります。自分に万が一のことがあった際、遺族が年金を受け取ることができるのか、現状を把握することが第一歩です。
- 参考:遺族年金について(日本年金機構)
団体保険は、その公的保障で「足りない分だけ」を補うため、必要最小限の保障額に絞って活用するのが合理的です。
「守り(保険)」と「攻め(資産運用)」を使い分ける
保険はあくまで、万が一のリスクに対する「守り」です。将来の学費や老後資金など、時期が予測できる資金準備については、NISAなどを活用した「攻め」の資産運用が必要です。保険と資産運用を切り分けることで、より効率的な家計管理が実現します。
・保険(守り):予測できないリスク(病気や入院、万が一のことがあった時)への備え。団体保険でコストを抑えることができる
・資産運用(攻め):予測できる未来の出費(老後や教育)への備え。NISAなどの税制優遇を効果的に活用する
5. まとめ:保障を最適化して「将来への備え」を
近年は社会保険料の負担増が続いています。今後、自身のお金を守り育てるためには、既存のコストを見直す姿勢が欠かせません。
団体保険をうまく活用して最適な保障を確保しながら、資産運用で将来に備えることが重要です。
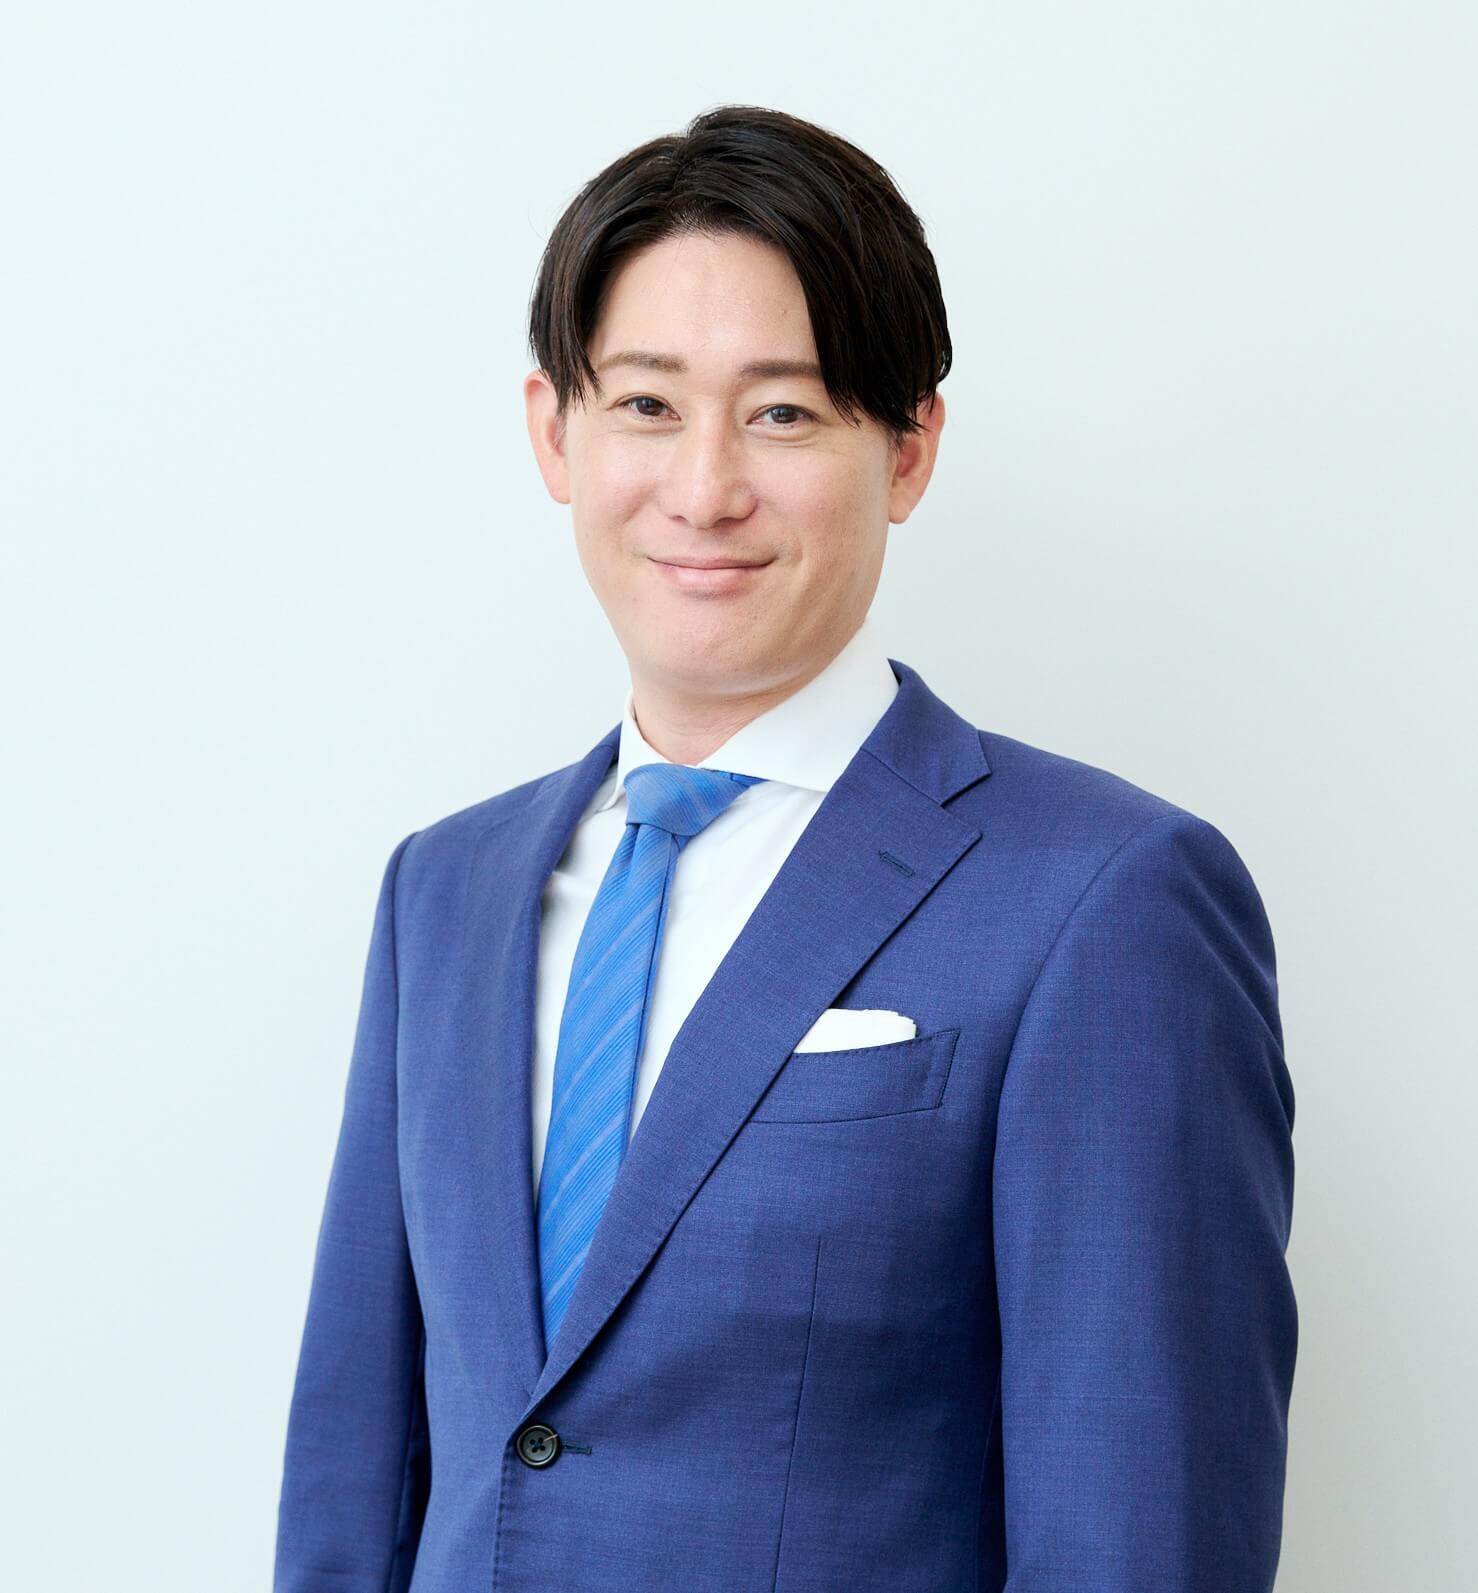
監修者:小松原 和仁
大手金融機関(証券・保険・信託銀行)にて、個人向けのウェルスマネジメント業務に従事。「働く世代に豊かさを」というミッションに共感し2018年にウェルスナビに参画。これまでに1,000回以上の資産運用セミナー講師を務める。
主な資格
1級ファイナンシャル・プランニング技能士
宅地建物取引士