
退職後に向けた資産運用では、「自分に合ったリスク」を考えることがとても大切です。そして自分に合ったリスクは、ライフステージによっても変わっていくことをご存じでしょうか?
このコラムでは、退職後に向けた資金づくりで意識したい、年齢に応じたリスクの取り方についてご説明します。
8割のお客様が退職後に向けた資金づくりで運用している
資産運用の目的としてよく聞かれるのが退職後に向けた資金づくりです。ウェルスナビのお客様を対象にしたアンケートによると、全体の79%の方がウェルスナビで育てた資産を「老後の楽しみや生活の資金」として利用したいと回答しています。(※1)
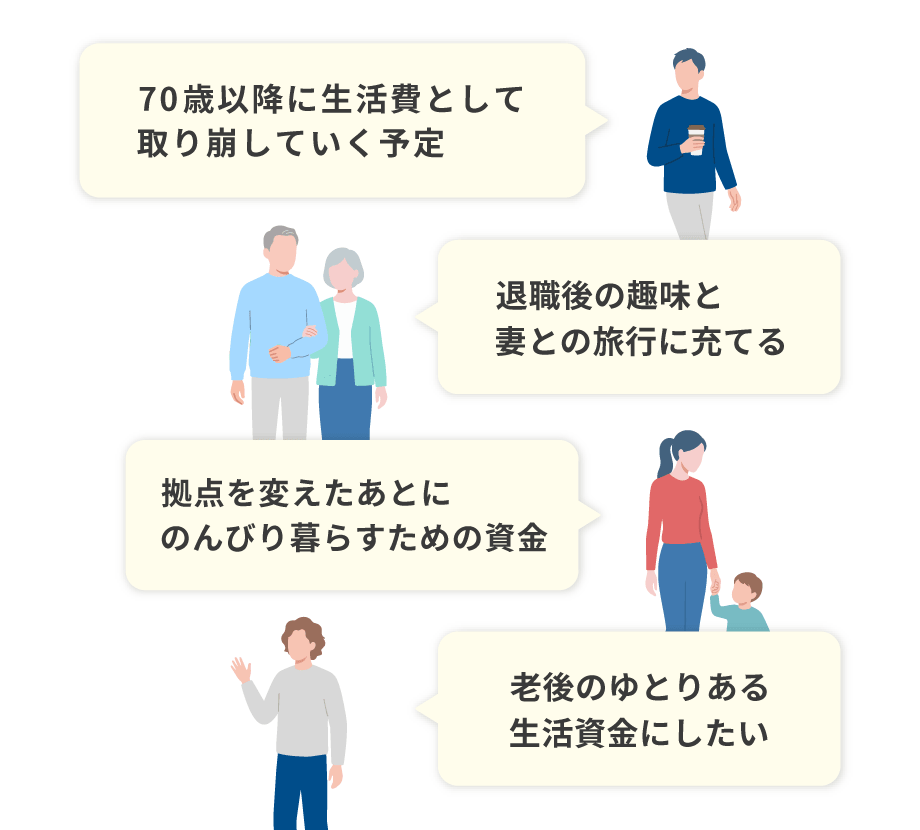
具体的な使い道としては、退職後の日々の生活資金はもとより、趣味や旅行などに充てる予定の方もいらっしゃるようです。
お客様が考える退職後の資金の使い道
2026年7月12日に実施したアンケートの回答から抜粋
退職後に向けた資金づくりで意識したい自分に合ったリスク
退職後に向けた資産運用では、できるだけ安定的に資産を育てていきたいものです。そのためのポイントは大きく2つあります。
1つは、自分に合ったリスクを意識することです。リターンに目を向けるあまり、自分が許容できる以上のリスクを取ってしまうと、値動きの大きさに耐えられなくなってしまう可能性があります。
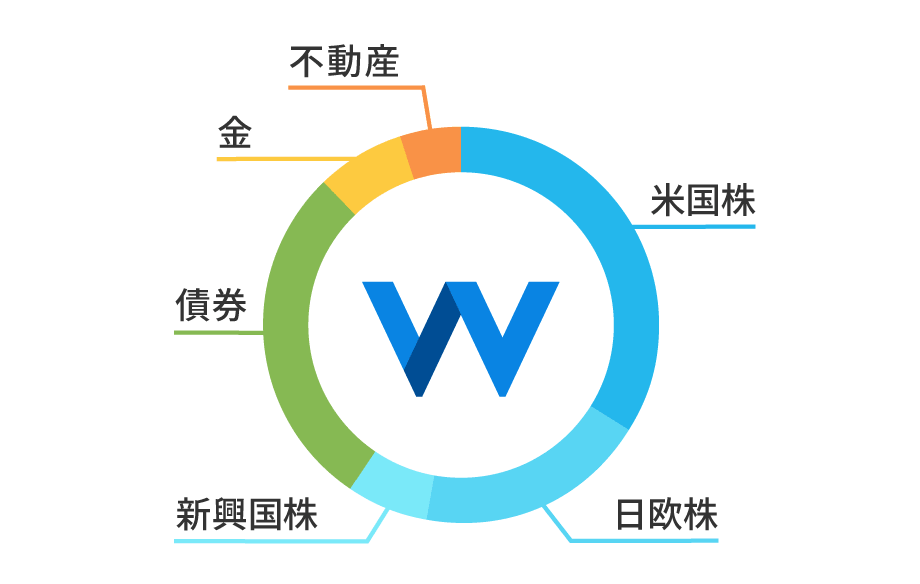
たとえば、株式だけに集中投資をするとリスクが高くなります。ウェルスナビのように、株式とは値動きが異なる債券や金などにも分散投資をすれば、リスクを抑えながら中長期的にリターンを狙うことができます。
株式や債券、金などへの分散投資によりリスクを抑えられる
ウェルスナビの資産配分(イメージ図)
退職が近づいたら、徐々に株式の比率を下げていくことが大切
そのうえで、このコラムで強調してお伝えしたいのは、もう1つのポイントです。それは、ライフステージに合わせて、取るリスク水準を見直すということです。
見落とされがちですが、自分に合ったリスクはライフステージによっても変わります。一般的には、年齢が若いほどリスクを取りやすく、年齢を重ねるにつれてリスクを取りにくくなります。たとえば退職まで10年以上あれば、金融危機などで資産が大きく目減りしたとしても、回復を待つ時間が十分にあります。しかし、資産を取り崩す時期が近づいてきたら、大きく減りにくい運用を意識することがより重要になります。
そのため、若いうちは株式を中心にして高いリターンを狙いつつ、退職が近づいたら株式の割合を引き下げ、比較的リスクが低い債券などの割合を高めていくのが望ましいとされています。
ライフステージが進むにつれて、株式の比率を下げていくことが望ましい
年代に応じた株式と債券の比率の変化(イメージ図)
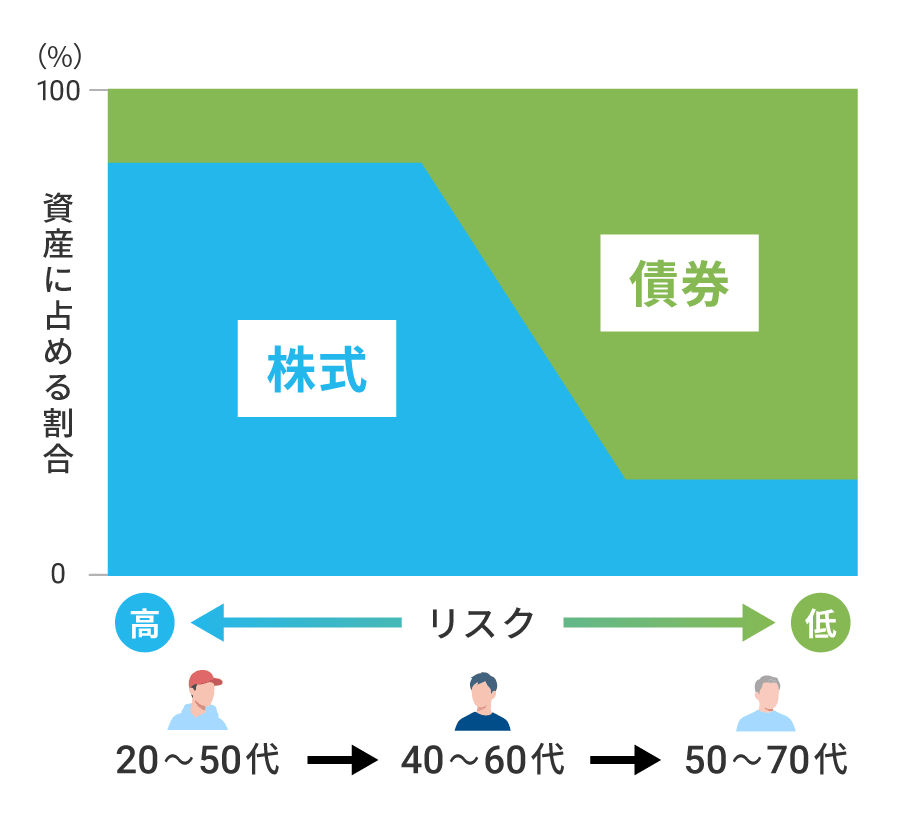
※わかりやすさを重視して株式と債券の2つに絞って説明しています。
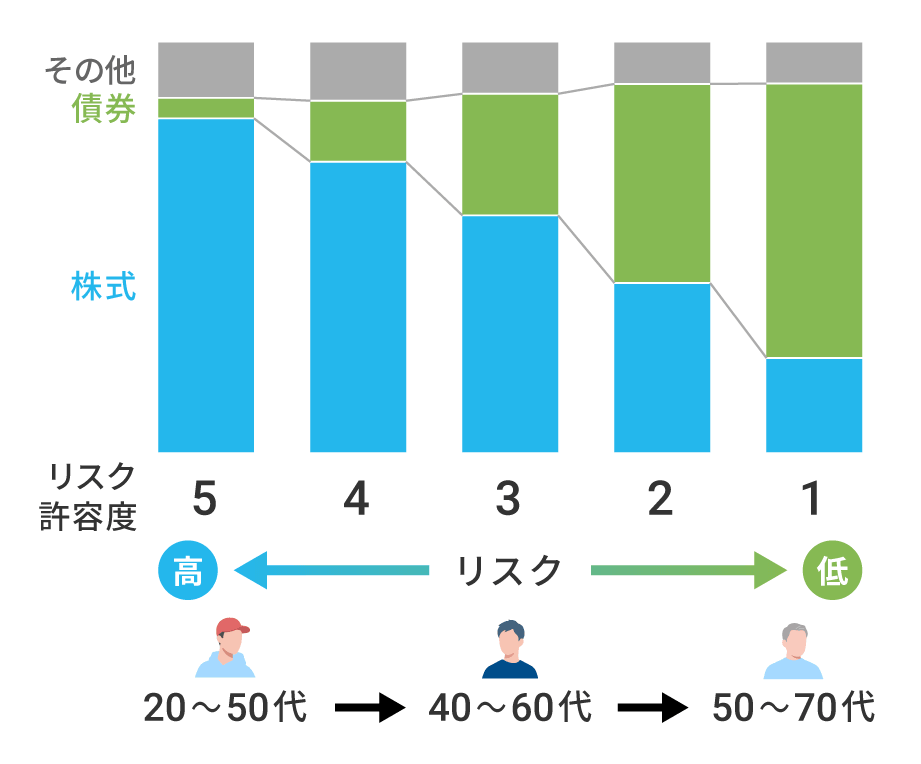
この考え方に沿ったアドバイスの一例を挙げると、株式の投資比率の目安として「100-年齢」(最近では「110-年齢」)といった式が使われることがあります。この式に当てはめると、50歳の方の株式への投資比率は50~60%が目安となります。ちなみに、この株式比率をウェルスナビの「リスク許容度」に当てはめると、5段階のうち真ん中の「3」に相当します。
ウェルスナビなら簡単に株式の比率を引き下げられる
ライフステージの変化に合わせて株式や債券などの比率を見直す。その必要性はわかったとしても、自分で運用する場合には「どの銘柄をいくら売って、代わりに何を買い足せばいいのだろうか」と悩んでしまいそうです。さらに、売買の手間も発生することになります。
しかし、ウェルスナビなら「リスク許容度」の設定を変更するだけで、株式や債券などの比率を簡単に変えていくことができます(※2)。
「リスク許容度」の設定を変更すると株式や債券の比率を変えられる
ウェルスナビのリスク許容度ごとの資産配分比率(イメージ図)
リスク許容度を変更すると、新しいリスク許容度に基づく最適な資産の配分比率に近づくように自動で売買が行われます(※3)。簡単な操作で資産配分が見直せる点は、忙しく働く世代にとって大きなメリットではないかと、ウェルスナビは考えています。
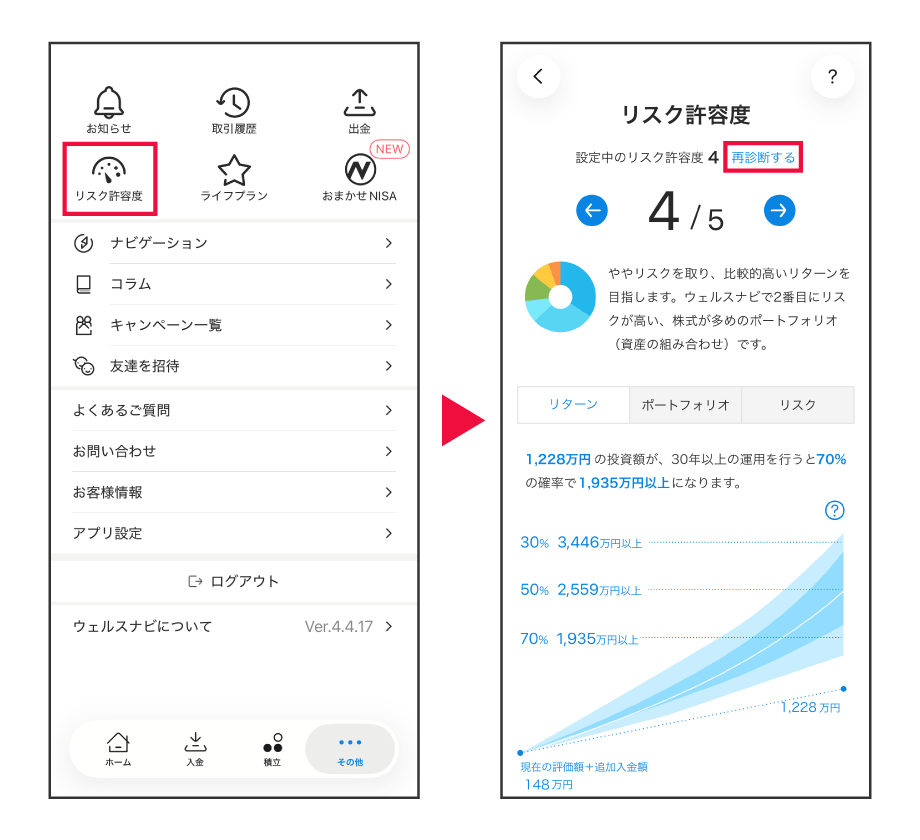
なお、設定済みの「リスク許容度」がいまの自分に合っているのかが気になった方には、改めてリスク許容度診断を行うことをおすすめします。リスク許容度診断では、年齢だけでなく、年収や金融資産を含む5つの情報をもとに、いまのご自身にふさわしいリスク許容度を診断します。
「リスク許容度」画面で再診断を受けられる
アプリの画面イメージ
ウェルスナビは、お客様がライフステージに応じて望ましい分散投資を続けられるよう、これからもサポートしていきます。
- ※1 2026年7月12日に実施したアンケートでの質問「ウェルスナビで育てた資産を、将来どのように使いたいですか。あてはまるものをすべてお選びください。」に対する回答(回答者数:3,160人)(小数点第1位を四捨五入)。
- ※2 なお、ウェルスナビでは、相場の動きを予測してリスク許容度を変えることはおすすめしていません。相場を読んでリスク許容度を変えることで、かえってパフォーマンスを悪化させる可能性があります。
- ※3 NISA口座に残高がある場合、NISA口座の資産を売却することがあります。詳しくはこちらをご覧ください。